Gérant d’une entreprise de nettoyage ? Proposez facilement le crédit d’impôt à vos clients particuliers !
Quel que soit votre statut juridique, vous pouvez faire bénéficier vos clients particuliers d’un crédit d’impôt de 50 % sur leurs factures de ménage. Et cela, sans aucune démarche administrative : adhérez à notre Coopérative et proposez-leur l’avantage fiscal des services à la personne. Adhésion rapide en ligne en 5 minutes. Faites la différence grâce aux services à la personne, gagnez en compétitivité et développez votre société 👍
Faites la différence : proposez -50 % grâce au crédit d’impôt à vos clients particuliers !
Gardez une seule société, le SAP simplifié sans démarches administratives ni contraintes !
Documents, factures et attestations fiscales conformes à la réglementation.
On vous accompagne pour développer votre clientèle : support de com, maquettes graphiques…
17 ans d’expérience à vous accompagner vers la réussite, avec écoute et proximité humaine !
Bonne nouvelle ! En tant que professionnels, vous ne payez pas la Coopérative, ce sont vos clients qui prennent en charge les frais de traitement. En tant que professionnel, vous ne paierez rien !
Pour adhérer, vous devez uniquement régler deux parts sociales de 30 euros chacune, payables une seule fois à vie. Ce montant vous sera intégralement remboursé dès votre départ de la coopérative. Et c’est tout !
Pour vous, aucun abonnement mensuel, aucun frais caché, aucun engagement, aucune option payante !
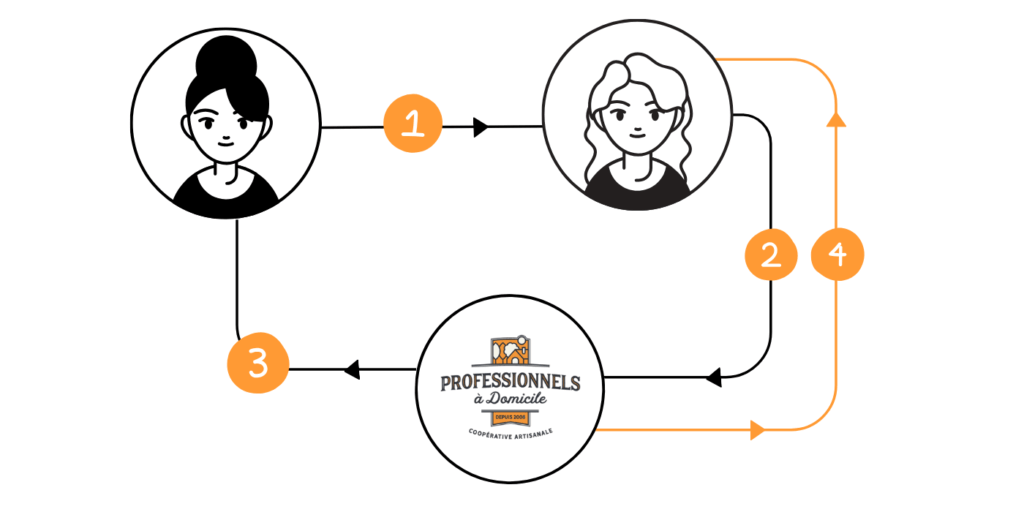
1. Le professionnel (vous ou l’un de vos salariés) propose un devis pour des travaux ménagers au client. Une fois le devis accepté, l’intervention est réalisée.
2. À l’issue de l’intervention, le client règle la Coopérative (par chèque, carte bancaire, virement ou via l’avance immédiate de crédit d’impôt).
3. La Coopérative reverse au professionnel le montant payé par le client (frais de fonctionnement déduits).
4. La Coopérative envoie la facture ainsi que l’attestation fiscale au client.
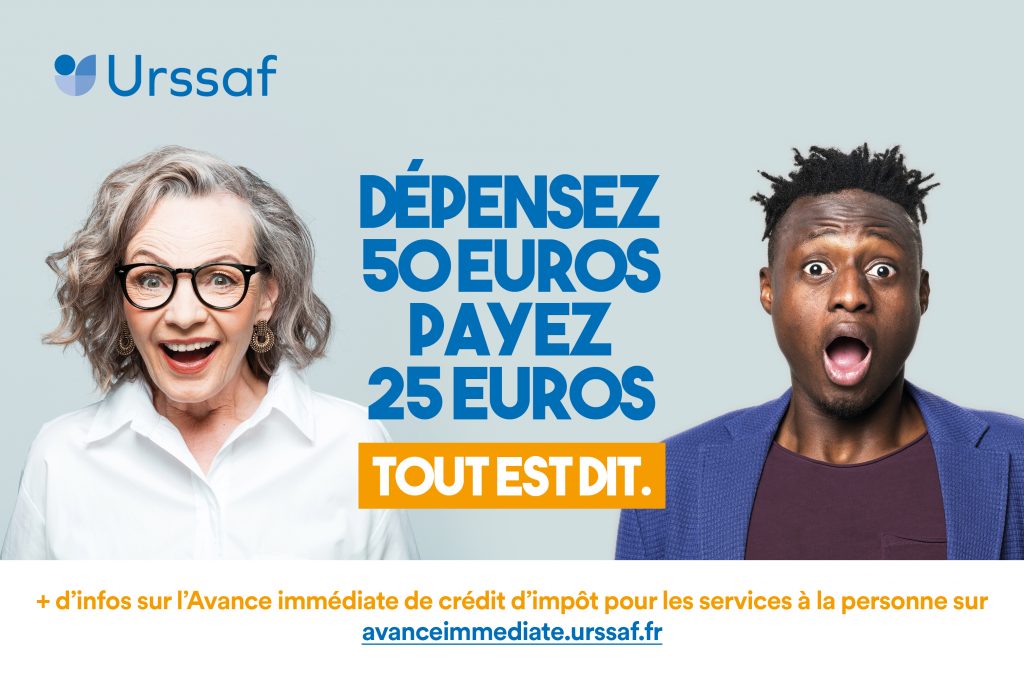
En adhérant à la Coopérative, vous pouvez faire bénéficier vos clients particuliers d’une réduction de 50 % sur leurs factures de ménage, grâce au dispositif de l’avance immédiate, un service géré par l’Urssaf. Le principe est simple : après inscription et validation au service Urssaf (étapes prises en charge par la Coopérative), vous intervenez chez votre client. À la suite de cette intervention, 50 % du montant de la facture sont prélevés directement sur son compte bancaire (dans la limite des plafonds en vigueur). L’Urssaf reverse alors la totalité du montant de la facture à la Coopérative, qui procède ensuite à votre paiement. ⚠️ Ce service est uniquement accessible aux clients disposant d’une adresse e-mail, l’inscription se faisant exclusivement en ligne.
En tant que professionnels, vous vous questionnez sûrement sur le tarif horaire à proposer à vos clients. Sachez qu’à la Coopérative, aucune grille tarifaire ne vous sera imposée : vous êtes libre de proposer les prix que vous souhaitez, bien entendu à condition qu’ils soient cohérents avec les tarifs pratiqués sur le marché. Pour information, le coût horaire pratiqué en moyenne par les hommes ou les femmes de ménage varie de 12 € à 25 €. Cet écart se justifie par la difficulté des tâches à réaliser, la localisation géographique et la qualité des produits d’entretien utilisés.
Bonne nouvelle ! À la Coopérative, nous acceptons toutes les formes juridiques d’entreprises de nettoyage/ménage. Que vous soyez en microentreprise ou en société, assujetti(e) à la TVA ou non assujetti(e), que vous ayez des salariés ou que vous soyez seul(e), vous pouvez faire bénéficier vos clients particuliers de 50 % de réduction sur leurs factures de ménage. À travers votre adhésion à la Coopérative, vous êtes habilité(e) à proposer le crédit d’impôt dans le cadre des services à la personne (SAP).
Sont exclus du champ des services à la personne : Le nettoyage des trottoirs, car ports, murs extérieurs, portails, volets extérieurs, ainsi que l’entretien des toitures, des gouttières et des façades. De même, les traitements du sol tels que la vitrification, le démoussage, le lasurage, le traitement anti-mousse et l’hydrofugation ne relèvent pas des activités autorisées dans le cadre des services à la personne.
En tant que professionnel du ménage, vous êtes sans doute équipé d’un aspirateur, de produits et d’accessoires ménagers. Vous pouvez donc utiliser votre propre matériel. Cependant, de nombreux clients vous demanderont d’utiliser leurs produits d’entretien, notamment pour des matériaux spécifiques (par exemple, des produits pour le marbre ou des produits écoresponsables). La satisfaction du client étant prioritaire, il est important de vous adapter à leurs préférences. Une chose est certaine : en aucun cas la fourniture (produits d’entretien, plumeau, microfibre…) ne doit être facturée au client sur un devis ou une facture de services à la personne. Si un client vous demande de lui établir un devis pour la fourniture de produits d’entretien, cela doit être traité séparément.
La circulaire intitulée « Activités de services à la personne : déclaration et agrément des organismes de services à la personne » est la référence actuelle pour les services à la personne, publiée le 3 janvier 2025 et consultable sur le site Légifrance, voici l’extrait sur les travaux ménagers :
« I – 5.1. Entretien de la maison et travaux ménagers L’entretien de la maison concerne l’intérieur du domicile, balcons et terrasses mais ne peut concerner des équipements extérieurs. Il recouvre des prestations courantes d’entretien mais exclut des prestations spécialisées telles que par exemple le ponçage, la vitrification des parquets, le nettoyage des murs extérieurs, les panneaux solaires…Cette prestation peut être réalisée dans la résidence principale ou secondaire du client, que ce dernier en soit propriétaire ou locataire. Dans le cadre d’une location de courte durée, cette prestation est éligible au crédit d’impôt s’il s’agit de sa résidence principale, qu’il la loue en tout ou partie. En revanche, la prestation d’entretien de la maison ou les travaux ménagers payés par un propriétaire et réalisés dans un logement qui n’est pas sa résidence principale et qu’il donne en location, meublé ou non, occasionnellement ou non, n’est pas éligible à l’avantage fiscal. De même, le locataire temporaire ne bénéficie pas du crédit d’impôt. S’agissant des organismes exerçant en mode prestataire, le fait d’utiliser leurs matériels et leurs produits à l’occasion des prestations ne peut en aucun cas permettre la vente ou la location de ces matériels ou de ces produits. En ce qui concerne les personnes âgées et les personnes handicapées, dès lors que les travaux ménagers sont prévus dans un plan d’aide, le recours à un organisme de services à la personne autorisé est obligatoire. »